AIバブル崩壊の号砲か、踊り場か 流動性の限界にぶつかる米株市場
概要
- ナスダック指数が5%台急落し、AIブームが急速に冷え込んだことで、ナスダック100指数とS&P500指数が弱気相場、調整局面に入りつつあると伝えた。
- アンスロピックの上場を含む1250億ドル(約19兆8000億円)規模の新株発行に加え、巨大テックの増資や高利回りのAIチップ関連社債の発行が重なり、流動性の限界とAIリスクプレミアム拡大への警戒が強まったと報じた。
- 専門家は、AIインフラ企業中心の相場から、ロボット、製薬、伝統的な資本財企業などAIを直接活用する企業へと焦点が移り、選別相場が本格化すると助言した。
期間別予測トレンドレポート

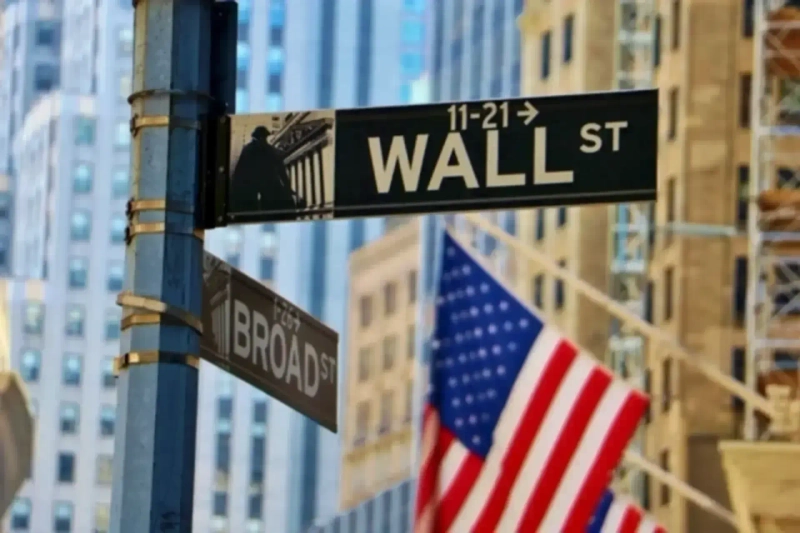
11月20日にナスダック指数が5%台下落し、米株相場を支えてきた人工知能(AI)ブームが急速にしぼみつつある。ニューヨークからソウルまで世界のハイテク株がそろって急落するなか、ナスダック100指数は弱気相場入りを目前に控える。ウォール街では、S&P500指数も2020年のパンデミック危機以降で最長の下落局面をたどり、調整局面に入ったとの見方が広がっている。
英フィナンシャル・タイムズやブルームバーグによると、市場の空気は「問答無用の買い」から「パニック的な退避」へと急変した。背景には、単なる利益確定売りを超え、①消化しきれない株式・債券の大量供給による流動性の限界、②AI資金循環を支えてきた「テクノダラー」の亀裂、③利上げ懸念と地政学リスクの同時多発的な衝突がある。
1250億ドルの「供給爆弾」 「市場が吐き出した」
今回の急落相場の最も直接的な引き金は、皮肉にも過去最大級の人気が見込まれていたAIスタートアップ、アンスロピック(Anthropic)の上場だった。企業価値1兆5000億ドル(約238兆円)で華々しくデビューしたアンスロピックは、上場直後に株価が急落し、公募価格を上回っていた上昇分の大半を吐き出した。一般に過熱した大型新規株式公開(IPO)は、市場の短期的な天井を告げるシグナルと受け止められる。
市場関係者は、天文学的な資金調達規模が株式市場の流動性吸収力の限界を試していると指摘する。今週はアンスロピックの1000億ドル(約15兆9000億円)規模の上場を含め、米株式市場だけで1250億ドル(約19兆8000億円)の新株が放出された。週間ベースではここ10年余りで最大の発行規模となる。
アルファベット(Alphabet)やメタ(Meta)など既存の巨大テック企業も最近、増資に動いた。スペースX(SpaceX)は今週、AIチップ関連の社債を320億ドル(約5兆800億円)発行した。利率は8%超と、投資適格債では異例の高水準だった。市場が要求する「AIリスクプレミアム」がそれだけ大きくなったことを映す。
米企業は過去20年、自社株買いなどを通じて市場から株式を吸い上げる「純買い手」だった。だがゴールドマン・サックス(Goldman Sachs)は、来年にオープンAI(OpenAI)など大型AI企業の上場が相次げば、米株式市場の純株式発行が2000年以降で初めてプラスに転じるとみる。社債発行額も2兆8000億ドル(約444兆円)と、少なくとも10年ぶりの高水準になるとの見通しを示した。
アダム・リッチ・ボン・ネルソン副最高投資責任者(CIO)は「アンスロピックの取引が始まるやいなや、市場は文字通り供給を吐き出した」と語った。そのうえで「来年も上場待機企業が列をなし、それらの資金調達を受け止める流動性が市場に残っているのかが最大の懸念だ」と指摘した。シート・インベストメントのブライス・ドーティ債券ファンドマネジャーも「一社が巨額の資金を集めれば、その資金を工面するために誰かが既存の株式や債券を売らなければならない」と述べ、資金集中に伴うクラウディングアウトを警告した。
「テクノダラー」循環の揺らぎ
マクロの視点では、これまで米株式市場の驚異的な回復力を支えてきた「テクノダラー」構造そのものへの疑念も強まっている。
かつて中東の産油国は、原油販売で稼いだドル、いわゆるペトロダラーを世界最大の債券市場である米国債に再投資してきた。これに対し最近は、韓国や台湾などアジアの半導体輸出国が、米巨大テックから得た巨額のドル資金を米株式市場に投じる流れが相場を支えてきた。MSCI全世界指数に占める米国株の比率は64%に達する。ドイツ銀行(Deutsche Bank)によると、今年の韓国の半導体輸出は200%急増し、半導体の貿易黒字は2500億ドル(約39兆7000億円)に迫った。世界の半導体の貿易量が原油・ガスの貿易量を初めて上回ったという。
問題は、この構造が循環型である点だ。米巨大テックのAIインフラ投資がアジアの半導体輸出増につながり、その資金が再び米株式市場に流入してAI投資をあおる。こうした構図は、需要が崩れた瞬間に逆回転し、世界の資金フローに激しい変動をもたらしかねない。ゴールドマン・サックスのヤン・ハチウス主席エコノミストは「AIの経済効果には依然として楽観的だ」としつつ、「巨大な設備投資がある程度積み上がれば、投資の増勢はいずれ止まり、減少に転じる下振れリスクがある」と警鐘を鳴らした。
積み上がった疲労感に追い打ち タカ派FRBと地政学リスク
すでに夏場のアジアのメモリー半導体株急落以降、市場のあちこちでAIブームへの疲労感が積み上がっていた。債券投資家は、先行きに疑問符の付くテック企業の債務を引き受けることに疲れていた。米国の地域社会では超大型データセンター建設への反発も広がっていた。10月に時価総額5兆7000億ドル(約905兆円)を付けたエヌビディア(NVIDIA)を巡っても、脆弱なコーポレートガバナンスに対する機関投資家の不満がたまっていた。これは英FTSE100種総時価総額の2倍超に相当する。
こうして投資家心理が極度にもろくなった局面で、外部環境の悪材料が同時多発的に噴き出した。根強いインフレが続くなか、クリストファー・ウォラー米連邦準備理事会(FRB)理事が0.5ポイントの利上げの可能性を排除しないとのタカ派発言をし、資金調達コスト上昇への警戒を強めた。大規模なサイバー攻撃や技術障害のニュースが相次いだうえ、空売り筋がAMDと中国の関係を問題視するリポートを公表し、対中輸出規制リスクも再び浮上した。
展望 「AI構築」から「AI活用」へ 選別相場が本格化
今年のS&P500指数の上昇率は5%程度にとどまる。年末に反発がなければ、この20年で屈指の低調な成績になる。市場では、あらゆる革新技術が「革新→爆発的拡大→過剰→勝者と敗者の冷徹な選別」という段階をたどる点に注目が集まる。AI市場も新たな局面に入ったとの見方が強い。
アムンディ(Amundi)のバンサン・モルティエCIOは「これまで市場は中核的なAIインフラ企業に執着してきた」と述べた。そのうえで「2027年には焦点が完全に移る」と語り、「収益化は容易ではなく、高いバリュエーションを正当化しにくくなっている。今後はAIを直接活用するロボット、製薬、伝統的な資本財企業に目を向けるべきだ」と助言した。
シカゴ・オプション取引所のスコット・バウアー氏(プロスパー・トレーディング・アカデミーCEO)が今週の相場を「顔が引き裂かれるような変動性」と表現したように、当面は市場の荒波を避けにくい。ただ、安全資産とされる米国債に資金が急速に移る一方、ルーミス・セールズなど主要運用会社は「デフォルト危機ではなく、価格調整の問題だ」と線を引く。市場は過熱を冷ましながら、新たな均衡点を探る痛みを伴う調整局面をたどる公算が大きい。
キム・ドンユン記者
※このコンテンツは、韓経エーアイセルが開発した人工知能(AI)投資情報サービス「エピックAI」を基に作成しました。投資勧誘を目的としたものではなく、投資に伴う責任は投資家本人にあります。
キム・ドンユン 韓経ドットコム(Hankyung.com)記者 oasis93@hankyung.com
Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.