PiCK
FRB高官がタカ派発言連発 12月利上げ織り込み、来年3月まで継続観測
概要
- 米連邦準備理事会(FRB)高官は追加引き締めと利上げの必要性を相次いで強調し、12月に加えて来年1月と3月まで利上げが続く可能性があると伝えた。
- 最近のCPIやPPIなどの物価指標が予想を上回り、物価圧力が続いているため、0.25ポイントにとどまらず0.5ポイントの利上げの可能性まで浮上しているとした。
- バンク・オブ・アメリカ(BofA)は、12月と来年1月、3月に3会合連続で0.25ポイントの利上げを実施し、政策金利が年4.50〜4.75%まで上昇する可能性があると予想した。
期間別予測トレンドレポート

物価圧力で引き締め観測強まる
BofAは3会合連続の利上げを予想
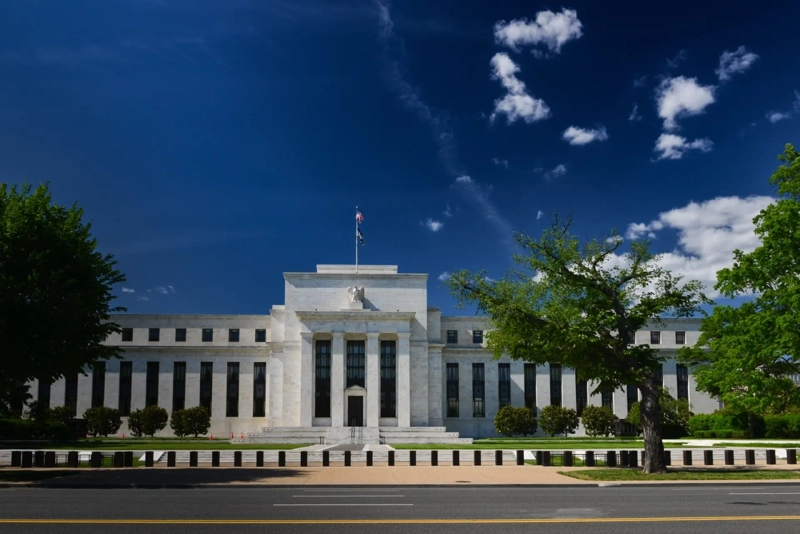
米連邦準備理事会(FRB)高官が追加引き締めの必要性を相次いで強調し、市場の関心は利上げの有無から、そのペースと回数に移っている。12月の政策金利引き上げはほぼ既定路線と受け止められており、来年1月と3月まで利上げが続くとの見方が広がっている。
ニューヨーク連銀のジョン・ウィリアムズ総裁は11月12日、米経済と労働市場は堅調な一方、インフレは根強く続いているとの認識を示した。そのうえで「物価上昇率を目標の2%に戻すには追加措置が必要だ」と述べ、「まだやるべきことが残っている」と強調した。
シカゴ連銀のオースタン・グールズビー総裁も、足元の消費者物価指標に懸念を示した。ダラス連銀のローリー・ローガン総裁は「少なくとも2回の追加の0.25ポイント利上げが必要だ」と述べ、「この冬は今秋より速いペースで動く可能性がある」と付け加えた。
FRBのクリストファー・ウォラー理事は、12月に0.5ポイントの利上げを一度に実施する案にまで言及した。市場の基本シナリオである0.25ポイント利上げを上回る幅だ。物価圧力が容易に和らがなければ、利上げペースを速める可能性を示すシグナルとして受け止められた。
相次ぐタカ派発言の背景には、想定を上回る物価指標がある。11月10日に発表された米国の10月の消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回った。食品とエネルギーを除くコアCPIも0.3%上昇し、予想の0.2%を超えた。
11月13日に公表された生産者物価指数(PPI)も、高い物価圧力を示した。10月のPPIは前月比0.3%上昇し、9月の1.4%に比べて上昇率は縮小した。ただ、前年同月比の上昇率は6.5%と、2022年11月以来の高水準となった。
金融市場でも、利上げ経路を従来より急とみる動きが出ている。これまでは12月と来年3月にそれぞれ0.25ポイント利上げするとの見方が中心だったが、足元では来年1月の利上げ可能性も取り沙汰されている。12月の米連邦公開市場委員会(FOMC)で利上げした後、次回会合でも引き締めを続ける公算が大きい。
バンク・オブ・アメリカ(BofA)は見通しに来年1月の利上げを加え、12月と来年1月、3月の3会合連続で0.25ポイントずつ利上げすると予想した。この場合、現在年3.75〜4.00%の政策金利目標レンジは年4.50〜4.75%に高まる。一方、サンタンデールは12月と来年3月の2回の利上げ見通しを示し、引き締めペースを巡る見方の違いが表れた。
FRB内では、追加引き締めの必要性とは別に、利上げ幅とペースには慎重であるべきだとの声もある。ボストン連銀のスーザン・コリンズ総裁は「金融政策が向かう方向は明確だが、ペースと最終到達点は不確実だ」と指摘したうえで、「近く追加引き締めが適切になるだろう」と語った。