NY株を揺らす5つの変数 オープンAI売上高論争からアップル減産まで
概要
- オープンAIの年換算売上高が700億ドルではなく500億ドル未満と示され、未上場AI企業の業績への信頼と大規模なAIインフラ投資を巡る懸念が強まっていると伝えた。
- シティのクオンツチームは、米国債利回りの上昇と金融環境の引き締まりを根拠に、米株式の比率を5%引き下げ、小幅なショートポジションを推奨し、新興国株を相対的に選好するとした。
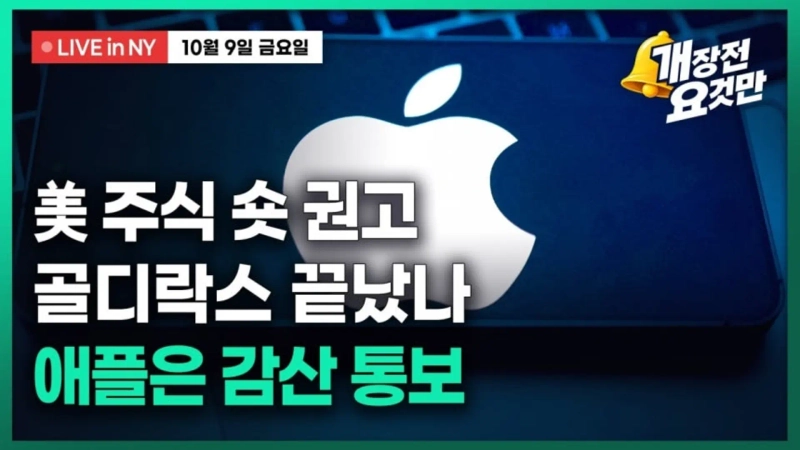
- アップルがiPhone 18 Proシリーズの部品発注を10月時点で約15%削減したとの報道を受け、需要鈍化の可能性が意識され、目標株価は355ドルに引き下げられ、寄り付き前の株価は2%下落したと伝えた。
期間別予測トレンドレポート

1. オープンAIの年換算売上高、700億ドルではなく500億ドル弱か
オープンAIの年換算売上高が市場の従来予想に届かないと伝わり、人工知能(AI)関連のハイテク株が急落した。オープンAIとアンスロピックで売上高の算定方法が異なる点も浮き彫りとなり、未上場AI企業の業績に対する信頼性を巡る疑問が広がった。
10月8日、ロイターとブルームバーグによると、オープンAIは投資家に対し、9月末時点の年換算売上高が500億ドル(約7兆9000億円)にやや届かない水準だと説明した。市場ではこれに先立ち、年換算売上高は700億ドル(約11兆1000億円)近くに達したとの推計が出ていた。
差額は約200億ドル(約3兆2000億円)に上る。主因は売上高の計上方法の違いだ。オープンAIはクラウドパートナー経由の売上高を純額ベースで計算する一方、アンスロピックは顧客の支払い総額を売上高とする総額方式を採用している。
例えば、顧客がアマゾン・ウェブ・サービス(AWS)経由で100ドルを支払った場合、アンスロピックは100ドル全額を売上高として認識し、パートナーへの支払いは費用処理する。これに対しオープンAIは、パートナー経由の販売額を同じ形では年換算売上高に含めていない。
こうした会計上の違いは、実際の事業規模や収益性を見極めるうえで考慮すべき変数となる。ただ、売上高の表示方法が異なるからといって、実際の資金流入や利益がその分だけ変わるわけではない。
市場が敏感に反応した背景には、AIインフラ投資への懸念がある。オープンAIは企業価値1兆4000億ドルを認める条件で、300億ドル(約4兆7000億円)超の新規資金調達を進めている。オープンAIの売上高成長見通しは、エヌビディアやブロードコムの半導体供給、オラクルのデータセンター投資を支える重要な根拠でもある。
売上高規模を巡る不確実性が強まれば、数千億ドル規模のAIインフラ投資が十分な収益を生み出せるのかとの疑問も大きくなりうる。
一方、アンスロピックの年換算売上高は7月末に650億ドル(約10兆3000億円)を超え、年末には1000億ドル(約15兆8000億円)に達する見通しだ。
2. スペースX、米携帯通信市場への直接参入を推進 通信大手3社株が急落
イーロン・マスク氏のスペースXが、米国全土で使える移動通信周波数の免許を取得する。衛星インターネットサービス「スターリンク」を既存の移動通信市場へ広げる動きと受け止められ、AT&T、ベライゾン、Tモバイルなど主要通信各社の株価は時間外取引で6%前後下落した。
CNBCによると、スペースXはデジタルインフラ投資会社グレイン・マネジメントから、米国全土を対象とする800メガヘルツ帯の周波数免許を取得する契約を結んだ。ウォール・ストリート・ジャーナルは、取引額が約80億ドル(約1兆2600億円)に達すると報じた。
800メガヘルツ帯は、信号が遠距離まで届きやすく、建物内部にも浸透しやすい低周波帯だ。既存通信会社との提携に頼らず、スペースXが自前で移動通信サービスを提供する基盤を固める意味合いがある。
これまで衛星通信は、スターリンクのような衛星事業者が通信会社にネットワークを提供し、通信会社が顧客にサービスを販売する構図だった。Tモバイルの衛星通信サービス「Tサテライト」が代表例である。
もっとも、スペースXが直接契約者の獲得に乗り出せば、既存通信会社にとってはネットワーク供給者が同時に競合相手へと変わる。
ただ、短期間で通信大手3社を代替するのは難しいとの見方もある。通信業界の専門家ティム・ファー氏は、確保した周波数の規模には限りがあり、都市部や建物内で安定したサービスを提供するには地上基地局が必要だと指摘した。
こうした見方を受け、通信塔運営会社のアメリカン・タワー、クラウン・キャッスル、SBAコミュニケーションズの株価は上昇した。スペースXが全国規模の移動通信網を整備する過程で、地上タワーを賃借する可能性があるためだ。
3. 米国債の期間プレミアム、12年ぶり高水準 長期金利に上昇圧力
米国債利回りが24年ぶりの高水準に上昇するなか、長期国債の期間プレミアムも急伸している。
ニューヨーク連邦準備銀行のモデルによると、米10年債の期間プレミアムは9月中旬以降に約40ベーシスポイント(bp、1bp=0.01%ポイント)上昇し、0.98%に達した。2014年以降で最も高い水準だ。
期間プレミアムは、投資家が短期国債を繰り返し買う代わりに長期国債を保有する際に求める上乗せ分を指す。今後の政策金利見通しが変わらなくても、期間プレミアムが上昇すれば長期国債利回りは上がりうる。
今回の金利上昇で注目すべき点は、インフレ期待や米連邦準備理事会(FRB)の金融政策見通しに大きな変化がなかったことだ。投資家が米国の財政赤字や国債発行増、地政学的な不確実性に対し、より高い補償を求めているとの見方がある。
とりわけ米連邦政府の財政赤字は約2兆ドル(約316兆円)で、国内総生産(GDP)の6%水準に達する。加えて企業は、AIデータセンターや半導体、電力インフラへの投資資金を確保するため社債発行を増やしており、債券供給の重荷が強まっている。
一時的な需給要因が影響した可能性もある。フランス国債市場の不安を受けた世界の投資家の資産調整や、住宅ローン担保証券(MBS)投資家の金利リスクヘッジ取引が、米国債の売りを増幅した可能性がある。
ウォール街が警戒するのは、期間プレミアム上昇が一過性ではなく構造変化である可能性だ。
期間プレミアムが高止まりすれば、FRBが追加利上げに動かなくても、企業や家計の借り入れコストは上昇しうる。債券市場そのものが金融環境を引き締める効果を持つことになる。
4. シティのクオンツチーム「今は1970年代後半」 米株の売りを推奨
シティグループのクオンツ戦略チームは、米国株の投資比率を引き下げ、一部で下落に賭けるポジションを取るよう勧めた。現在の市場環境が1970年代後半に似ているとの判断に基づく。
シティのクオンツチームのマクロ経済モデルは、米国経済がゴルディロックス局面を通過し、景気循環の後半に入りつつあるとのシグナルを示している。
根拠は大きく2つある。第1に、米国債利回りの上昇と社債発行の増加に伴う金融環境の引き締まりである。第2に、経済指標が市場予想を上回る度合いが弱まっている点だ。
これを踏まえ、シティのクオンツチームは株式投資比率を従来の4%オーバーウエートから5%アンダーウエートへ切り替えるよう推奨した。米国株には小幅なショートポジションを構築し、新興国株を相対的に選好するとした。
シティが比較対象に挙げた1970年代後半は、当初はインフレ鈍化と底堅い景気を背景に株式市場が上昇した。しかしその後、物価が再び上向き、株価は下落基調へ転じた。
もっとも、同じシティグループ内でも見通しは分かれる。シティの米株戦略チームは、S&P500種株価指数の年末目標を8100に据え置いている。
S&P500種が10月8日に7765で引けた点を踏まえると、なお約4%の上昇余地がある計算になる。
株式戦略チームが企業業績とFRBの金融政策変化を前向きに評価する一方、クオンツチームは金利や金融環境、景気循環を根拠にリスク拡大を見込んでいる。
米国株は史上最高値圏で推移しているが、ウォール街内部では今後の相場方向を巡る見方の隔たりが大きくなっている。
5. アップル、iPhone 18発売1カ月で部品発注15%削減と報道
アップルが先月発売したiPhone 18 ProとPro Maxの部品発注を一部減らしたと報じられた。
日経アジアによると、アップルは複数の協力会社に対し、10月の部品発注量を当初計画より約15%減らすよう通知した。需要が想定より弱いことが背景とされる。
iPhone 18シリーズは発売直後、中国市場では堅調な販売を示したが、世界全体では需要が期待に届いていないとの分析がある。
ただ、今回の発注削減がすべての協力会社に適用されるわけではない。11月の発注量に変化が生じるかどうかも確認されていない。アップルも関連報道に直ちにコメントしていない。
モルガン・スタンレーは10月初めのリポートで、iPhone 18 Proシリーズ発売後に意味のあるサプライチェーン調整は確認できていないと評価した。ただ、このリポートは今回の減産報道が出る前に作成された。
モルガン・スタンレーは、アップルの今後の製品投入計画については強気の見方を維持した。今後登場する新製品の顔ぶれは、この10年余りで最も期待できる水準だとみている。
ただ、業績見通しは引き上げなかった。2027会計年度の1株利益(EPS)予想は約10ドル(約1580円)、2028会計年度は約11ドル(約1740円)に据え置いた。
目標株価は、サービス部門の長期収益性を巡る不確実性を織り込み、従来の360ドル(約5万6900円)から355ドル(約5万6100円)へ引き下げた。
アップル株は10月9日の寄り付き前取引で約2%下落した。市場では、今回の部品発注削減が一時的な在庫調整なのか、それとも高価格帯スマートフォン需要の鈍化を示す兆候なのかに注目が集まっている。
ニューヨーク=パク・シンヨン特派員 nyusos@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.