概要
- 米証券取引委員会(SEC)は、リキッドステーキングトークンやトークン買い戻しなど主要な暗号資産関連活動について、一般に証券法の適用対象にならないとする解釈指針を示した。
- 正常に機能するネットワークでのトークン買い戻しと、リキッドステーキングの過程で発行されるトークンは投資契約とみなしにくいと説明した。一方、未完成のネットワークで値上がりや投資収益を掲げた買い戻しは、投資契約証券に分類される可能性があるとした。
- ネットワーク稼働後のセキュリティー管理、性能改善、システムアップグレード、開発支援に加え、機能や用途を軸としたマーケティングは、本質的な経営活動や投資収益を強調する行為には当たりにくいと伝えた。
期間別予測トレンドレポート

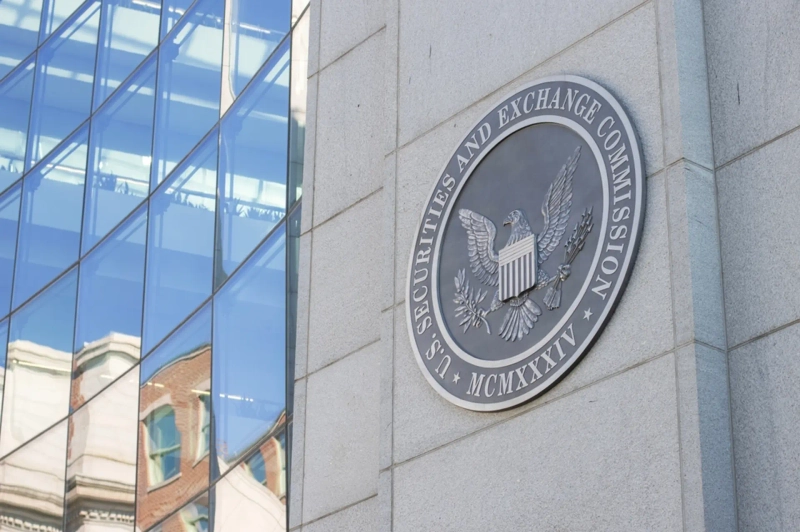
米証券取引委員会(SEC)は、リキッドステーキングトークンやトークンの買い戻し、ネットワークの維持・保守といった主要な暗号資産関連活動は、一般に証券法の適用対象にならないとの解釈を示した。
9月25日にSEC企業金融局が公表した解釈指針によると、正常に機能している暗号資産ネットワークで行われるトークンの買い戻しは、証券性の判断基準である「ハウイー・テスト」に照らしても、発行体の本質的な経営努力には当たらない。
トークンを買い戻しただけで、保有者が発行主体の経営活動を通じて利益を得るとの期待が形成されたとは言いがたいという意味だ。一方、未完成のネットワークで開発主体が将来の値上がりや投資収益をうたい、買い戻しを実施した場合は、投資契約証券に分類される可能性がある。
リキッドステーキングの過程で発行されるトークンについても、原則として証券ではなく、デジタル商品または手段と位置づけた。ステーキングトークンが基礎となる暗号資産に対する権利を示す受領証の役割にとどまるか、価値がプロトコルや市場の需給に応じて決まるのであれば、投資契約には当たらないと説明した。
ネットワーク稼働後に行われるセキュリティー管理や性能改善、システムのアップグレード、開発支援も、証券性を左右する本質的な経営活動からは除外した。開発主体が技術支援やシステムの補完を続けているという理由だけで、当該トークンを証券と判断することはできないとの考えを示した。
トークンの投資収益を強調せず、実際の機能や用途を知らせるマーケティング活動も、一般には投資契約の成立要件を満たさないと判断した。トークンがネットワーク内でどのように使われるかを説明する行為と、価格上昇への期待をあおる投資勧誘は区別すべきだとしている。
