概要
- JPモルガンは、原油がインフレと金利を左右する最大の変数に浮上するなか、中東の地政学リスクを最大のリスクと診断した。
- 今週の米中首脳会談で中国が対イラン圧力に同意すれば、原油のプレミアムが急速に解消し、金利低下と株式市場反発が可能になるシナリオだとした。
- 逆にTACOと中国の仲介がともに失敗すれば、原油100ドル超が定着し、インフレと金利上昇が続くことで株式バリュエーションが圧迫されかねないと伝えた。
期間別予測トレンドレポート

原油100ドル・金利5%でも
「戦争の出口戦略は一段と不透明」
JPM「基本シナリオはない」
ホルムズ海峡・紅海・サウジ送油管に
ロシアの精製能力不足まで
9月24日の米中首脳会談が分岐点
「もう正直、わからない」。
JPモルガンが原油相場の見通しで、事実上、基本シナリオを撤回した。原油高と金利高という経済のマジノ線がいずれも崩れたにもかかわらず、イラン戦争の出口はなお見えていないためだ。
米国と日本の中央銀行が1989年以降で初めてそろって利上げして以降、世界の金融市場の焦点は再び原油に移った。原油価格が落ち着けばインフレ懸念は和らぎ、金利を押し上げる要因のうち少なくとも一つは取り除ける。
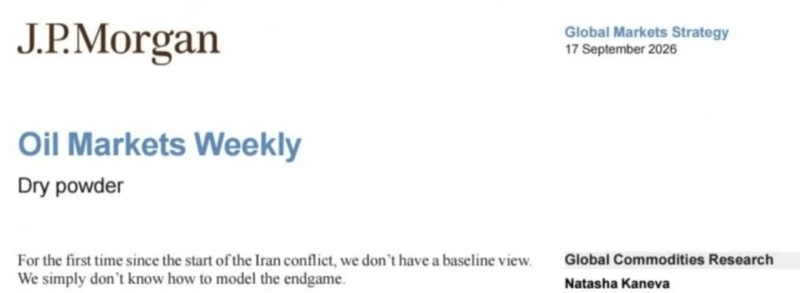
だが市場の期待とは裏腹に、紛争は一段と複雑になった。ホルムズ海峡の正常化は見通せないうえ、サウジアラビアの迂回送油管の閉鎖や、イエメンのフーシ派参戦による紅海の代替航路の混乱も重なった。JPモルガンは9月17日(米東部時間)、「イラン戦争が始まって以降、初めて基本シナリオがなくなった。最終局面をどうモデル化すべきか、正直わからない」と説明した。
高金利局面でも株式市場が比較的底堅く推移するなか、最大のリスクは原油だ。市場が短期的な原油安定化の最後の手段として期待をかけるのは中国しかない。
100ドルも5%も無力、崩れたレッドライン
イラン戦争の開戦当初、ウォール街はそれぞれのシナリオを示した。大半の前提はTACO、すなわち「トランプ氏は今回も怖じ気づいて引き下がる(Trump Always Chickens Out)」というものだった。
JPモルガンでグローバル・コモディティー戦略を統括するナターシャ・カネバ氏は「当初は米政権にも容認できない経済的なマジノ線があると想定していた」と語った。国際原油価格が1バレル=100ドル、米ガソリン価格が1ガロン=5ドル(約790円)、総合インフレ率が4%、米10年物国債利回りが5%に近づけば、トランプ政権は最終的に合意に動くとみていたという。実際、その水準に近づくたびにトランプ大統領は何度か「TACO」を演じ、4月と6月には2度の停戦も実現した。
ただ、いずれも長続きしなかった。半年が過ぎた今も原油は100ドル台にあり、10年債利回りも5%を超えた。米国のガソリン価格は足元で1ガロン=4.37ドル(約690円)、ディーゼル価格は6.45ドル(約1010円)と過去最高水準にある。カネバ氏は「それでも出口戦略はむしろ一段と曖昧になった」と指摘し、「市場は極度に神経質な状態だ」と分析した。
JPモルガンが現在の需給条件をもとに算出した9月のブレント原油の適正価格は1バレル=90ドル(約1万4100円)だ。だが、9月18日時点のブレント先物は103.37ドル(約1万6200円)だった。JPモルガンは、供給が日量100万バレル減るごとに原油価格が約4ドル(約630円)上昇すると試算する。現在上乗せされている13ドル前後のプレミアムは、市場がすでに支障をきたしている日量1000万バレルに加え、さらに300万〜400万バレルが失われるリスクまで織り込んでいることを意味する。
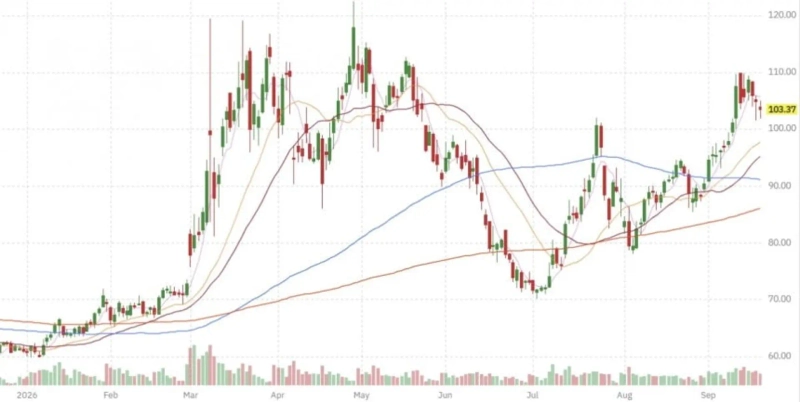
それでも原油が最悪のシナリオ、すなわち1バレル=120ドル(約1万8900円)超まで急騰していないのは、在庫と需要減少が支えになっているためだ。JPモルガンによると、世界の原油・石油製品在庫の減少分は当初見込んだ16億バレルの3分の1に当たる5億5500万バレルにとどまった。世界の石油需要も1年前に比べて日量440万バレル減った。
もっとも、これは時間を稼いでいるにすぎない。供給混乱が長引くほど在庫は減る。価格を安定させる唯一の方法は、より大きな需要破壊だ。供給が早期に正常化しなければ、原油価格が景気減速を通じて自ら需要を押し下げなければ均衡を取り戻せない局面に向かう。
供給正常化の兆しはなお弱い。足元ではイエメンのフーシ派が積極的に参戦し、戦争は拡大の岐路に立っている。ホルムズ海峡に加え、もう一つの重要海上輸送路である紅海のバブ・エル・マンデブ海峡も危険にさらされている。
フーシ派は9月19日にも、サウジアラビアの首都リヤドとヤンブーのアラムコ施設を追加攻撃したと主張した。原油輸出の中核迂回路である東西横断送油管がすでに攻撃を受けたサウジアラムコは、少なくとも欧州の製油会社2社に対し、10月の原油を供給できないと通知したという。欧州の製油会社が米国産など代替原油の確保に動けば、WTI価格にも一段の上昇圧力がかかる。
JPモルガンは、現時点では原油価格の一段高を抑えるだけの緩衝余力はなお十分にあるとみている。ただ、中東の原油輸送量が現状水準にとどまれば、見通しの引き上げは避けられないとした。現在のJPモルガンのブレント価格見通しは、第4四半期が1バレル=80ドル(約1万2600円)、12月が78ドル(約1万2300円)だ。いまのような膠着状態が続けば、それぞれ87ドル(約1万3700円)、86ドル(約1万3500円)に上振れする可能性があるという。
TACOも容易ではない、最後の希望は中国
結局のところ、原油市場はホルムズ海峡、紅海とバブ・エル・マンデブ海峡、サウジの東西送油管という3つの輸送路が同時に不安定化した状況にある。どこか1カ所が復旧しても、別の場所で問題が起きかねない。さらに深刻なのは、原油と精製品の価格差であるクラックスプレッドが過去最大水準まで拡大し、インフレ懸念を一段とあおっている点だ。原油だけでなく精製品の輸送も深刻に制限されているうえ、ウクライナのドローン攻撃でロシア国内の精製能力が低下した影響も重なった。
解消も予測も難しい変数が同時多発的に絡み合うなか、市場が最後に望みを託すのは「中国を動員した外交的突破口」だ。
イラン側も交渉の余地を完全には閉ざしていない。イラン最高国家安全保障会議のモフセン・レザイ書記は9月19日、仲介国カタールを通じて終戦条件を米国に伝え、トランプ大統領の回答を待っていると明らかにした。アルジャジーラによると、イランが示した条件は、すべての戦線での軍事行動停止、凍結されたイラン資産の解除、海上封鎖の終了などで、従来の停戦合意時に提示した条件と似通っている。
ただ、米国にとって受け入れやすい条件とは言いがたい。イランは同時に、米空母の近海で対艦ミサイルを試験したとし、軍事対応能力を誇示した。トランプ政権が終戦条件をそのまま受け入れれば、先に引き下がったように映りかねないためだ。CNNが9月20日に報じたところでは、トランプ大統領はイエメンへの軍事攻撃を検討したという。オマーンを含む中東地域の米大使館は安全警報を発令している。
こうした強硬姿勢の応酬が続くなか、次の分岐点は9月24日に米ワシントンDCで開くトランプ大統領と習近平国家主席の米中首脳会談だ。JPモルガンは「この会談で外交的な突破口が出なければ、『原油供給の混乱は一時的だ』という前提を維持するのは、今後ますます難しくなる」と警戒する。
中国はイラン産原油の最大の購入国であり、イランに実質的な影響力を及ぼせる数少ない国でもある。最近では、サウジアラビアの要請を受けた中国が、フーシ派の軍事行動を自制させるようイランに水面下で求めたと伝えられている。ただ、中国も「米国のために」イランを圧迫する構図は望んでいない。このため、対イラン要求を受け入れる見返りとして、関税やレアアース、AI規制など別の交渉分野で譲歩を求める可能性がある。
結局、今週の市場は、米中会談で中国がイランとフーシ派への圧力にどこまで具体的な役割を担うのか、そしてその代償として何を得るのかに最も神経を尖らせそうだ。
原油→金利→株式の連鎖
中東戦争と原油の行方が世界の金融市場で最大の関心事になっているのは、これがインフレと金利の方向を左右する最大の変数になったためだ。主要国の中央銀行による政策金利引き上げ、各国政府の巨額債務と国債発行、AI投資競争に傾く企業の社債発行、AIが主導する世界経済の成長など、市場金利を押し上げる基調要因は多い。
それでも足元で金利が最も敏感に反応するのは、やはり原油だ。高原油が長引けば、輸送費や生産費を通じて物価を再び押し上げる。すでに5%を超えた米国債利回りにも追加的な上昇圧力をかけ、世界の金利と株式市場に波及しかねない。2022年の弱気相場と現在の大きな違いの一つは、中長期の期待インフレが安定している点にある。だが原油価格が抑え込めなければ、この期待インフレが逸脱し、中央銀行が急激な利上げ以外の選択肢を失う恐れがある。(※参考記事〈高金利でも株式市場が持ちこたえる理由…22年弱気相場と異なる5つの点〉)
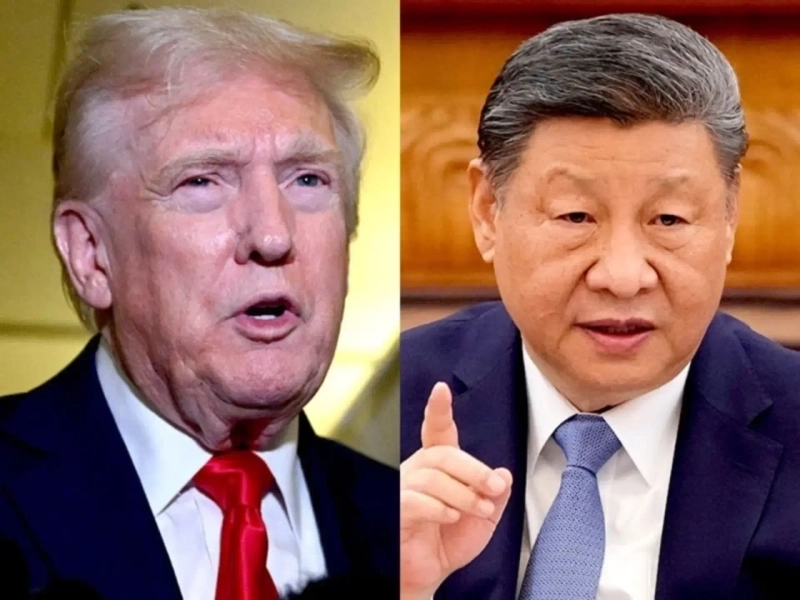
JPモルガンは「企業利益の成長という『いかり』がしっかりしている現在の局面では、金利上昇が株式市場を大きく揺さぶることはない」と分析した。そのうえで「最大のリスクは企業利益の持続性と中東の地政学リスクだ」と指摘した。
仮に今週の米中会談で、中国が対イラン圧力に同意する合意が成立すれば、原油に上乗せされた地政学的プレミアムが急速に剥落する可能性がある。そうなれば金利は低下し、株式もそろって反発するという最も前向きなシナリオが開ける。逆に、トランプ氏の「TACO」が機能せず、中国の仲介も失敗すれば、原油は100ドル超から下がりにくくなる。その場合、インフレと金利上昇が固定化し、株式市場のバリュエーションは引き続き圧迫される。
JPモルガンでさえ戦争終結の時点と原油の経路を見通す基本シナリオを放棄した市場で、投資家が見極めようとしているのは、原油がどこまで上がるかではない。いつ下がり始めるのかだ。
ビン・ナンセ記者 binthere@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.