概要
- FRBは政策金利を0.25ポイント引き上げ、年3.75〜4.0%の「金利4%時代」に入ったと明らかにした。
- ウォシュ議長は、物価があまりに長く高止まりしているとして、年内の追加利上げの可能性を残した。
- ドットチャートでは年末の金利見通し中央値が4.1%となり、引き締めサイクルの長期化と来年の利上げ基調維持への懸念が強まった。
期間別予測トレンドレポート

米、3年ぶり「政策金利4%時代」
韓国、住宅ローン金利に衝撃
FRB、政策金利を0.25ポイント引き上げ
ウォシュ氏、就任4カ月で引き締め
「インフレがあまりに長く高止まり」
年内の追加利上げ観測強まる
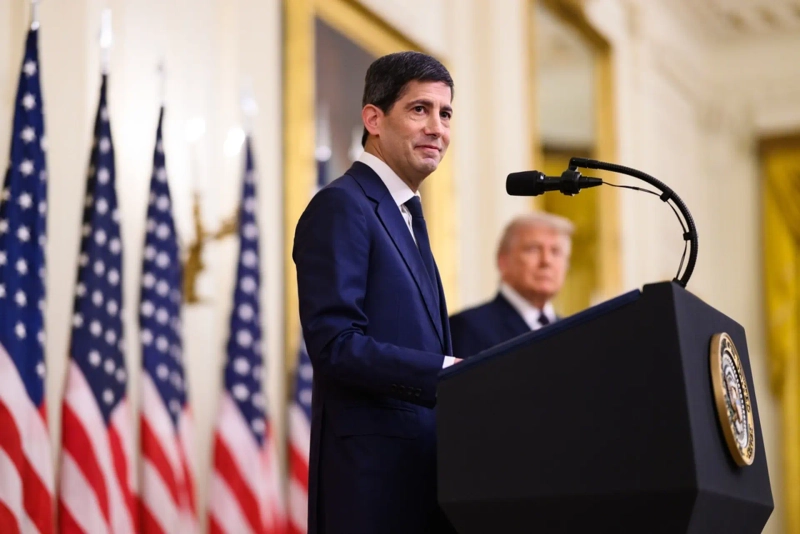
5年超にわたり目標の2%を上回る物価上昇率を抑え込むため、米連邦準備理事会(FRB)が動いた。FRBは9月16日(現地時間)、3年2カ月ぶりに政策金利を0.25ポイント引き上げた。ケビン・ウォシュFRB議長と連邦公開市場委員会(FOMC)メンバーは、年内の追加利上げの可能性も示唆した。
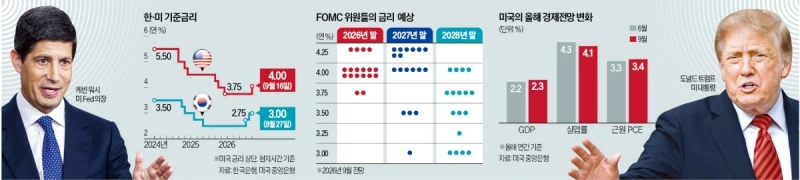
FRBによると、9月15〜16日に開いたFOMCで、メンバーは全会一致で0.25ポイントの利上げを決めた。これにより、米政策金利は年3.75〜4.0%となった。
FRBは利上げの理由として、3%台から下がらない物価上昇率と中東戦争などの地政学的な不安を挙げた。景気については、消費は底堅く、生産性の伸びも強いと判断した。投資は活発で、雇用増加も労働市場の規模に歩調を合わせて進んだと説明した。利上げ後も実体経済は十分に持ちこたえられるとの自信がにじむ。
同日公表したドットチャート(FOMCメンバー19人の金利見通し)では、ウォシュ議長を除く18人が示した年末時点の金利見通しの中央値は4.1%だった。6月時点より0.3ポイント高い。ウォシュ議長はFOMC後の記者会見で、物価はあまりに長く高すぎる水準にあり、金融環境もなお引き締まっていないと述べ、追加利上げの可能性を残した。ウォール街では、想定以上に強い引き締め姿勢との受け止めが広がり、年内の追加利上げを見込む向きが大きく増えた。
市場はタカ派色を強めたFRBに驚いたが、大きな混乱はなかった。ニューヨーク株式市場ではダウ工業株30種平均が1.2%下げた一方、S&P500種株価指数とナスダック総合株価指数の下げは小幅にとどまった。米10年債と30年債の利回りにも大きな変動はなかった。9月17日の韓国総合株価指数(KOSPI)は2.56ポイント(0.04%)安と小幅安だった。金融政策に敏感な韓国と米国の短期国債利回りは大きく上昇した。
FOMCは全員が金融引き締め支持、堅調な景気がインフレ拡大要因と判断
市場予想よりタカ派との受け止め、ウォール街は「来年も利上げ基調維持」とみる
「景気は良いが、物価は抑え込めていない」。9月16日(現地時間)のFOMC後の記者会見でのケビン・ウォシュFRB議長の発言の核心はここにある。FRBの二つの政策目標である雇用と物価のうち、雇用が安定しているため、物価管理に集中できる環境が整ったという意味だ。ウォシュ議長はこの日の利上げについて、物価安定に向けた重要な一歩だと位置づけた。追加利上げにつながる可能性が高いのはこのためだ。
低インフレへの「迅速な復帰」を推進
9月16日のFOMC開催前までは、1〜2人は利上げに反対するとの観測があった。だが結果は違った。FOMCメンバー全員が0.25ポイントの利上げに賛成した。
FRBが利上げを決めた最大の理由は、インフレが十分に鈍化していないことだ。ウォシュ議長は、2%台の物価目標への「迅速な復帰(a timelier return)」という表現を使い、インフレ退治を前面に押し出した。物価はあまりに長く高止まりし、金融環境も引き締まっていないと説明しつつ、FOMCメンバーの認識も同じだと付け加えた。
とりわけ、8月の個人消費支出(PCE)価格指数が3.6%となるなど、複数の物価指標が3%台にとどまっている点を重視した。ウォシュ議長は、今夏のインフレ指標に意味のある改善は見られなかったと指摘した。今回の利上げは緩和的な政策スタンスの一部を取り除くものであり、重要な一歩だとも強調した。ゴールドマン・サックスや野村は、こうした発言を追加利上げを予告する決定的な根拠と受け止めた。
強い景気が物価上昇要因
FRBが同日公表した経済見通し(SEP)によると、今年の実質国内総生産(GDP)成長率見通しは従来の2.2%から2.3%に引き上げた。失業率は4.3%から4.1%に修正した。来年のGDP成長率も2.2%から2.4%に、失業率は4.3%から4.1%に見直した。
同時に、中期の物価見通しも引き上げた。FRBは今年のコアPCE上昇率見通しを3.3%から3.4%に、2028年は2.1%から2.2%に上方修正した。ウォシュ議長は、力強い経済成長と雇用増が物価上昇圧力を強めていると説明した。
最近の世界市場の関心事である米10年債利回りの上昇についても、前向きな側面に意味を見いだした。ウォシュ議長は、長期国債利回りが上がる理由の一つは経済が強くなっているためだと語った。市場は将来を織り込んで動いており、そのように動くことを望むと強調した。
景気の強さは、3年前と異なり、利上げにもかかわらず市場が大きく動揺しなかった背景でもある。2022年は新型コロナウイルス禍直後の景気回復への不安が残るなか、6月の消費者物価指数(CPI)上昇率が9.1%まで跳ね上がり、急速な利上げが進んだ。今回は追加利上げがあっても、2022年のような「ビッグステップ」(0.5ポイント利上げ)はないとの見方が多い。
利上げはいつまで続くのか
市場は9月16日のFOMC結果とウォシュ議長の発言を、予想以上にタカ派的と受け止めた。株式市場でJPモルガンやバンク・オブ・アメリカなど金融株の下げが目立ったのも、引き締めサイクルへの懸念を映した動きと市場関係者はみる。
2026年のFOMCは、10月27〜28日と12月8〜9日の2回を残す。ウォール街では、年内の追加利上げを既定路線とみる空気が強い。ドットチャートをみると、FOMCメンバー19人のうちウォシュ議長を除く18人の年末金利見通しの中央値は4.1%だった。据え置きを見込んだメンバーは2人にとどまった。モルガン・スタンレーは、FRBが早い時期に追加利上げに踏み切る可能性を示したと分析した。JPモルガンは、今年12月にもう1回利上げするとの見通しを示した。
来年も政策金利を引き上げる可能性は小さくない。FRBは一度利上げに動くと、多くの場合かなりの期間にわたり引き上げ基調が続いた。米紙ウォール・ストリート・ジャーナル(WSJ)は、利上げが一度きりで終わるとの一部の期待は後退したと報じた。
ニューヨーク=ファン・ジョンス、ワシントン=イ・サンウン特派員 hjs@hankyung.com

Korea Economic Daily
hankyung@bloomingbit.ioThe Korea Economic Daily Global is a digital media where latest news on Korean companies, industries, and financial markets.