米SEC、トークン化株の規制実験 コインベース・ロビンフッド・サークルに恩恵期待
概要
- 米SECの5年間のイノベーション免除制度により、トークン化株式のAMM取引解禁が進められ、コインベース、ロビンフッド、サークルが恩恵企業として取り上げられた。
- ゴールドマン・サックスとシチズンズは、コインベースのカストディー、資産トークン化、Base(レイヤー2)に加え、ロビンフッドの海外トークン化株式事業と「ロビンフッド・チェーン」を主な追い風として分析した。
- オンチェーン証券取引が拡大すれば、USDCなどステーブルコインの需要増を通じてサークルが間接的な恩恵を受ける一方、ナスダック、NYSE、ICEなど既存取引所への影響は限られるとの見方が示された。
期間別予測トレンドレポート

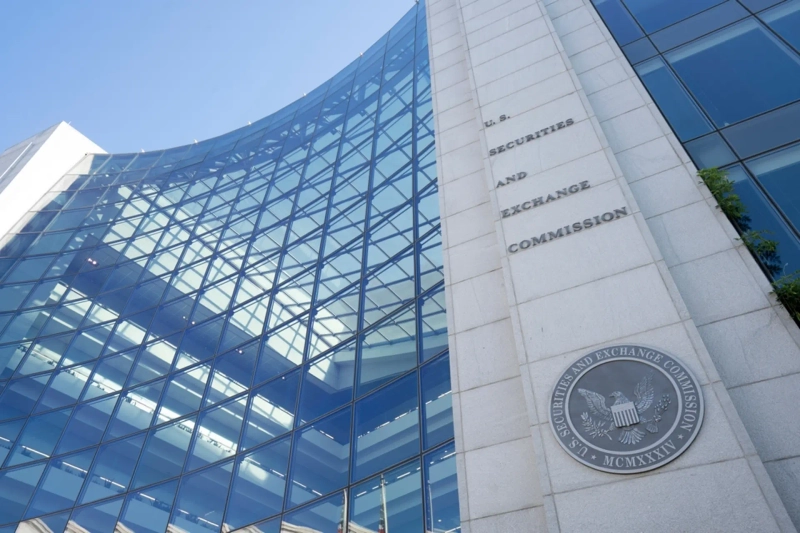
米証券取引委員会(SEC)が、トークン化株式のパブリックブロックチェーン上での取引を認める規制実験に乗り出し、コインベース(Coinbase)やロビンフッド(Robinhood)、サークル(Circle)が主な恩恵企業として浮上している。
9月20日付のコインデスクによると、SECが設けた5年間の「イノベーション免除」制度の柱は、米国株をトークン化し、自動マーケットメーカー(AMM)を通じて売買できるようにすることだ。トークンには配当や議決権など既存株主の権利を維持することが求められ、取引プラットフォームには売買高と取扱銘柄数の制限が課される。
ゴールドマン・サックスは、コインベースが複数の事業部門で恩恵を受けると分析した。コインベースの既存のトークン化株式商品は、裏付けとなる株式と同様の配当機能など、SECが求める条件を相当程度満たしているという。ブライアン・アームストロング最高経営責任者(CEO)は最近、議決権機能も近く追加する方針を明らかにした。
機関投資家向けカストディー事業や、企業の資産トークン化を支援する「コインベース・トークナイズ」も追い風となる。シチズンズも、カストディー、トークン化資産、ステーブルコイン、イーサリアム基盤のレイヤー2ネットワーク「Base」をまたぐコインベースの事業構成に注目した。
もっとも、コインベースが取引プラットフォームを自前で運営するには、追加のインフラ整備が必要になる。現在のコインベース取引所は中央指し値注文板(CLOB)を採用している一方、SECの規制枠組みはAMMを前提としているためだ。ゴールドマン・サックスは、新たなシステムを構築するか、Base基盤の分散型取引所(DEX)を活用する可能性があるとみる。
ロビンフッドも有力な恩恵企業に挙がった。現在海外で提供しているトークン化株式は、原資産価格に連動するデリバティブで、SECが求める完全な株主権は備えていない。米国でサービスを始めるには、商品設計をさらに詰める必要がある。
ブラド・テネフCEOは最近、株式償還や議決権などの株主機能をトークン化株式に加える計画を示した。シチズンズは、海外のトークン化株式事業の成長と、アービトラム基盤の「ロビンフッド・チェーン」の構築を踏まえ、ロビンフッドは米国市場にも迅速に対応するとの見通しを示した。
サークルは、ステーブルコインを通じた間接的な恩恵が見込まれる。ゴールドマン・サックスとシチズンズは、オンチェーン証券取引が拡大すれば、決済や担保に使うトークン化現金の需要が増え、USDCの利用もあわせて拡大する可能性があると分析した。
一方、ナスダックやニューヨーク証券取引所(NYSE)の親会社であるインターコンチネンタル取引所(ICE)など既存取引所への影響は、当面限定的との見方が多い。売買高の制限や発行体の拒否権、大口取引におけるAMMの限界を踏まえると、新興プラットフォームが既存取引所の出来高を大きく奪うのは難しいためだ。
